【ANET】アリスタ・ネットワークスという企業
Arista Networks、名前は聞いたことがあっても、何をしている企業かまではあまり知られていない気もします。AI銘柄とひとくくりにされがちだけど、中身はもう少し地味で面白い企業なのヨ。わたしの保有株の中で最も比率の高い推し株でもあるので、改めて整理してみたい。
何をしている企業なのか
アリスタはネットワーク機器のメーカーです。サーバーやパソコンがやり取りするデータを行き先ごとに振り分ける「スイッチ」という機械を主力にしています。
機械よりも中で動くソフトに強みがあるのも特徴で、どの製品も「EOS」という同一のソフトで動いています。シスコなどの他メーカーとの一番の違いはここです。なお、スイッチの心臓部にあたるチップはほとんどをブロードコムから買っています。
どうやって大きくなったのか
創業は2004年で、意外と古い企業です。共同創業者のアンディ・ベクトルシャイム氏は、グーグルに最初に出資した人としても知られています。2008年からはシスコの幹部だったジェイシュリ・ウラル氏がCEOとなり現在のアリスタを引っ張っています。古巣のシスコと真っ向から戦っている感じですね。
拡大の転機になったのは、マイクロソフトやメタのような膨大な数のサーバーを抱える会社と組んだことです。クラウドの広がりと共に育ち、ここ10年で株価は38倍になりました。2026年9月には、米国を代表する大企業100社の株価指数「S&P100」にも加わっています。
誰に売っているのか
2025年の売上のおよそ半分が超大手クラウド向けで、なかでもマイクロソフトとメタとみられている2社だけで40%を超えています。残りは一般企業や金融機関が30%ちょっとで、アップルやオラクルのようなハイテク企業も大事な顧客です。
需要はデータセンターの中に限りません。オフィスや病院などの建物内で使うネットワーク機器や、データセンター同士のような大きな拠点をつなぐルーターも取り扱っています。
2025年にはブロードコムからVeloCloudという事業を買収しています。全国に散らばる店舗や営業所をインターネット回線でつなぎ、一か所で管理できるようにする仕組み(SD-WAN)の事業です。データセンターという大きなものだけでなく、こうした細かい枝の部分まで手を広げています。
AIとはどうつながっているのか
AIを動かすには、大量のGPUをつないで1台の巨大な計算機のように働かせる必要があります。そのGPU同士をつなぐのがアリスタのスイッチです。
今年の売上のうちアリスタが「AI向け」として数えているのは25%ほどで、来年は40%近くまで増える見込みとのこと。AI向けのお客さんも、数年前は数社だったのが今では100社を超えています。
ただ、今も売上の半分以上はAI以外から来ています。その部分も伸ばす気満々で、たとえばオフィスや工場向けは来年に今年の1.6倍を目指しています。こういった企業向けのネットワーク事業では、調査会社ガートナーの2026年の評価で「リーダー」にも選ばれています。決してAI一本足の企業ではないということは押さえておきたいですね。

強みはどこにあるのか
①ソフトがひとつだけ
全製品が同じEOSで動くので管理がしやすく、セキュリティの穴も少ないとアリスタは説明しています。穴が見つかってもネットワークを止めずに直せる作りなので、AIのせいで穴が見つかりやすくなった今は、ここを評価して乗り換える企業も出てきています。
②安心して任せられる
7〜9月期の決算説明会では、前の業者の品質に不満だったアジアのネット企業や、患者のデータを守りたい病院、要求の厳しいカジノのゲームフロアといった受注の例が紹介されていました。どのお客さんも、安心して任せられることを重視してお金を払っているように見えます。
③売り込みより中身
アリスタは売り込みより製品づくりにお金をかけます。7〜9月期に営業や宣伝にかけたお金は売上のたった3%で、研究開発にはその4倍近い11%を回しています。
④どのチップともつながる
NVIDIAのGPUだけでなく、AMDやグーグル、メタの自社チップともつなげられます。2027年末には10種類以上のAI用チップと組んで使われる見込みだそうです。相手を選ばない、というのが強みですね。
⑤とにかく速い
アリスタは、より通信速度の速い新製品をいち早く出してきます。2026年には、1つの差し込み口で1.6Tbit/sというとんでもない速度(スループット)のAI向けスイッチを発表しました。家庭の光回線はだいたい1Gbit/sなので、その1,600倍です。
データがスイッチを通り抜ける時間の短さ(レイテンシ)にも定評があります。ほんのわずかな時間差が勝負を分ける金融の高速取引でも使われてきました。
速さの土台はブロードコムのチップなので、他社も同じところを追いかけてきます。それを真っ先に製品にして届けてくるのがアリスタです。
ライバルと業界シェア
データセンター向けのスイッチでは、NVIDIA、アリスタ、シスコの3社がそれぞれ2割前後のシェアで並んでいます。
シスコは言わずと知れたネットワーク機器の最大手で、オフィス向けまで含めた全体のシェアでは今も1位です。
NVIDIAはGPUとのセット売りが強く、ここ2年のうちに一気にシェアを伸ばしてきました。データセンター向けでは今は1位です。
セレスティカはカナダの電子機器の受託製造の企業で、社名を出さない「無地」のスイッチをクラウド大手と組んで作っています。ソフトはお客さんが自分で用意するので値段が安いのが特徴。
HPEは2025年にネットワーク機器のジュニパーを買収して、この分野に力を入れ始めています。
GPU同士をつなぐAI専用のネットワークで使うスイッチに限ると、勢力図はまた変わってきます。2025年はセレスティカとNVIDIAで市場の半分を取り、アリスタは3番手でした。
こうして並べてみると、ネットワーク一本で勝負しているのはアリスタだけみたい。シスコもネットワークが本業だけど、セキュリティやWebex(オンライン会議)まで手広くやっているからね。
直近1年の決算
売上とEPSの伸びは前年同期比でこんな感じ。
- 2025年10〜12月:売上+29%、EPS+24%
- 2026年1〜3月:売上+35%、EPS+32%
- 2026年4〜6月:売上+38%、EPS+40%
- 2026年7〜9月:売上+59%、EPS+56%
四半期ごとに伸びが加速していて、7〜9月期の売上の伸びは上場以来最高でした。アリスタ自身の見通しも上がり続けています。去年の秋に105億ドルだった今年の売上目標は、今年に入って4回も引き上げられて133億ドルになりました。来年はさらに4割近く伸ばす計画です。
借金はゼロで、手元には144億ドルの現金があります。金利が上がっても財布が苦しくなることはなさそうです。
粗利率は前年より少し下がっています。理由は2つあって、ひとつは部品の値上がり。部品が足りなくて仕入れ値が上がっています。もうひとつはお客さんの顔ぶれで、クラウド大手は大量に買うぶん値引きも大きく、一般企業向けより利益率が低めです。そのクラウド大手向けが伸びるほど、全体の粗利率は下がりやすくなります。
部品メーカーなどとの購入契約は114億ドル分にのぼります。品薄の中で先回りしている形で、強気の表れともいえますが、需要が急に冷えれば重荷にもなります。
気になるところ
一番気になるのは、良くも悪くもお客さんの偏りです。2社で売上の40%を超え、前の年より偏りが強まっています。アリスタは、年末までに売上の10%を超える大口を3〜4社に増やしたいと話しています。
AIの分野では、GPUとのセット売りが強いNVIDIAと、セレスティカなどの安い「無地」のスイッチに挟まれています。そのうえ、データセンターでもオフィス向けでも、昔からの王者シスコがいます。敵は多いです。
それに、AIへの投資は金利や政治で揺れやすい。アリスタ自身が元気でも、まわりの空気だけで株価が大きく動くことがあります。
今の株価
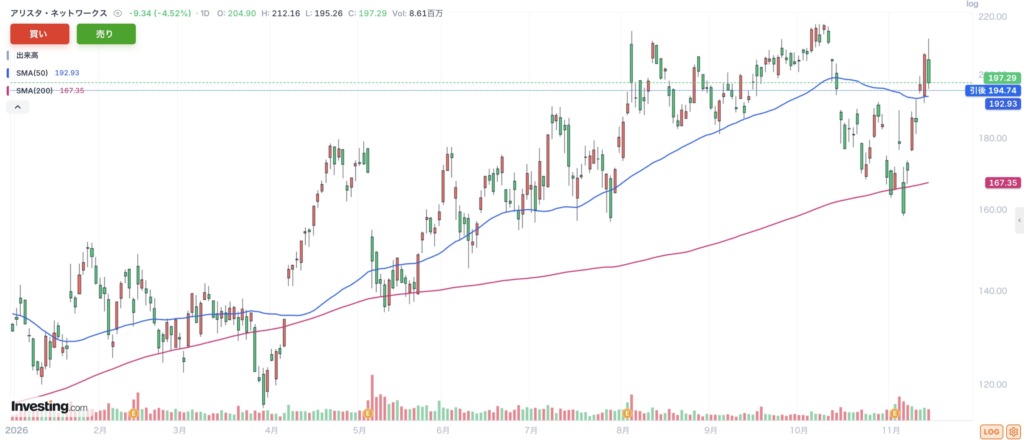 日足の年初来チャート
10月9日に最高値をつけたあと、株価は11月5日までの1か月足らずで3割近く下げました。利上げの懸念や中間選挙後のAI関連の売りに巻き込まれましたが、そこから一気に戻し、11月13日の終値は195ドル台になっています。
200日線は11月上旬に一度割ったものの、すぐに上へ戻しました。今は50日線のわずかに上にいるので、ここを守れるかが目先の分かれ目になりそうです。最近は1日に5%動くのも珍しくなく、値動きはかなり荒いですね。
来期の予想利益で見たPERは30倍台半ばくらい。【ANET】の過去5年の中央値は40倍前後なので、今はいつもより低めの位置にいると見ることができます。
アリスタはネットワーク一本で超大手クラウドと一緒に育ってきた企業です。AIの波にはしっかり乗っているけど、AIだけの会社ではありません。
今回はこんな感じ。それじゃ、またね!
※2026年11月14日時点の情報で記載しています。
今回の記事、参考になりましたか?
よろしければ、下の応援ボタンをポチポチしてくださいませ。本当に励みになります…